

「月々いくらなら返せる?」「変動と固定、どっちがいいの?」
家を購入する際、多くの方が最も悩み、不安を感じるのが住宅ローンです。
住宅ローンは数十年という長い付き合いになるからこそ、表面的な金利の低さだけで選ぶのは禁物
です。プロの視点から、失敗しないためのチェックポイントを解説します!
1. 「変動金利」か「固定金利」か、究極の選択
住宅ローンの金利タイプは、大きく分けて2種類あります。現在の日本の低金利環境では、どちらを
選ぶかが将来の返済計画に大きく影響します。
変動金利型
● 特徴: 半年ごとに金利が見直されます。
● メリット: 固定金利に比べて金利が非常に低く、当初の返済額を抑えられます。
● リスク: 将来、市場金利が上昇した際に返済額が増える可能性があります。
固定金利型(全期間固定など)
● 特徴: 借入時の金利が最後まで(または一定期間)変わりません。
● メリット: 返済額が確定するため、教育費などのライフプランが立てやすいです。
● リスク: 変動金利に比べて、当初の金利設定が高めになります。
2. 「借りられる額」と「返せる額」は違う
銀行の審査で「5,000万円まで融資可能」と言われても、それが「無理なく返せる額」とは限りませ
ん。
一般的に、年間の返済額は年収の 25~30%以内(返済負担率) 、もしくは年収の8~9倍以内に収
めるのが理想的と言われています。
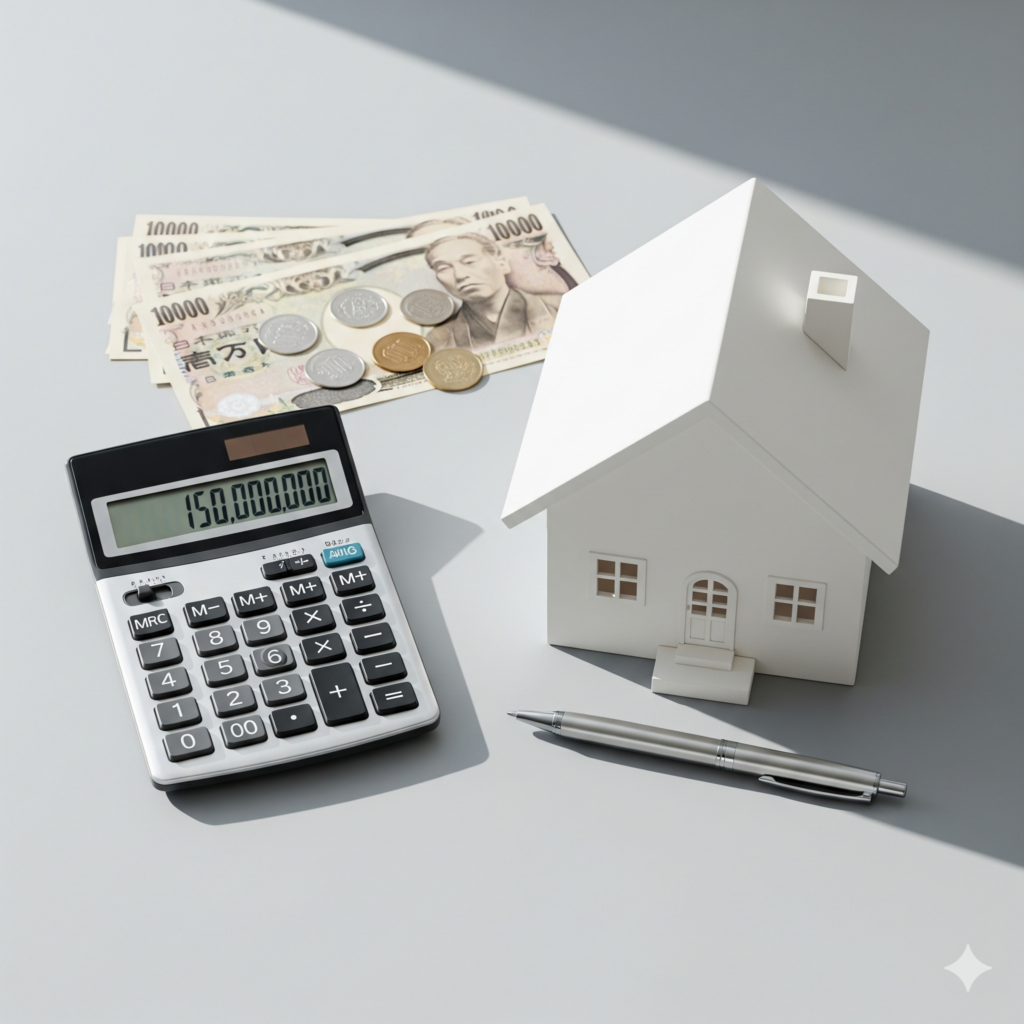
無理のない年間返済額=額面年収 × 0.25
例えば、年収600万円の方であれば、年間150万円(月々12.5万円)がひとつの目安となります。ここ
に管理費や修繕積立金、固定資産税の積み立てを加味して考えるのが「プロの資金計画」です。
3. 団体信用生命保険(団信)の重要性
住宅ローンには、通常「団体信用生命保険(団信)」が付帯しています。これは、ローン契約者に万が
一のことがあった際、保険金でローンの残債がゼロになる仕組みです。
最近では、死亡時だけでなく、以下のような充実した保障がついたプランも人気です。
● がん保障: がんと診断されたら残高が半分、またはゼロになる。
● 三大疾病保障: 脳卒中や急性心筋梗塞などにも対応。
健康状態によっては加入できない場合もあるため、健康なうちに計画を立てることが大切です。その
他に「収入合算(保証人)」という組み方も可能です。詳細は営業担当までお問い合わせください。
4. 共働き夫婦に広がる「ペアローン」と「連帯債務」
1人の収入では希望の物件に届かない場合、夫婦で力を合わせる方法があります。
● ペアローン:
夫婦それぞれが主債務者となり、2本のローンを組む。二人とも住宅ローン控除を
受けられます。
● 連帯債務(収入合算):
1本のローンを2人の収入で支える。
どちらが有利かは、お二人の働き方や将来の家族計画によって異なります。
まとめ:ベストなローンは一人ひとり異なります
住宅ローンは、銀行によって手数料や保障内容、審査の通りやすさが驚くほど違います。
「どの銀行が自分たちに合っているのか分からない」
そんな時は、ぜひ私たちにご相談ください。提携銀行の中から、お客様のライフスタイルに最適なプ
ランをシミュレーションいたします。
家探しと並行して、まずは「安心できる予算」を一緒に見つけていきましょう!